상대적 강도(RS)란 무엇이며, 스윙 트레이딩 종목 선정에 어떻게 활용하는가
상대 강도(RS)는 특정 종목의 20일 수익률을 SPY와 비교하는 지표입니다. 단순한 정의, 마크 초우(Marc Chow)가 스윙 진입 시 RS를 어떻게 점수화하는지, 그리고 왜 RS가 가격만 보는 것보다 우월한지 설명합니다.
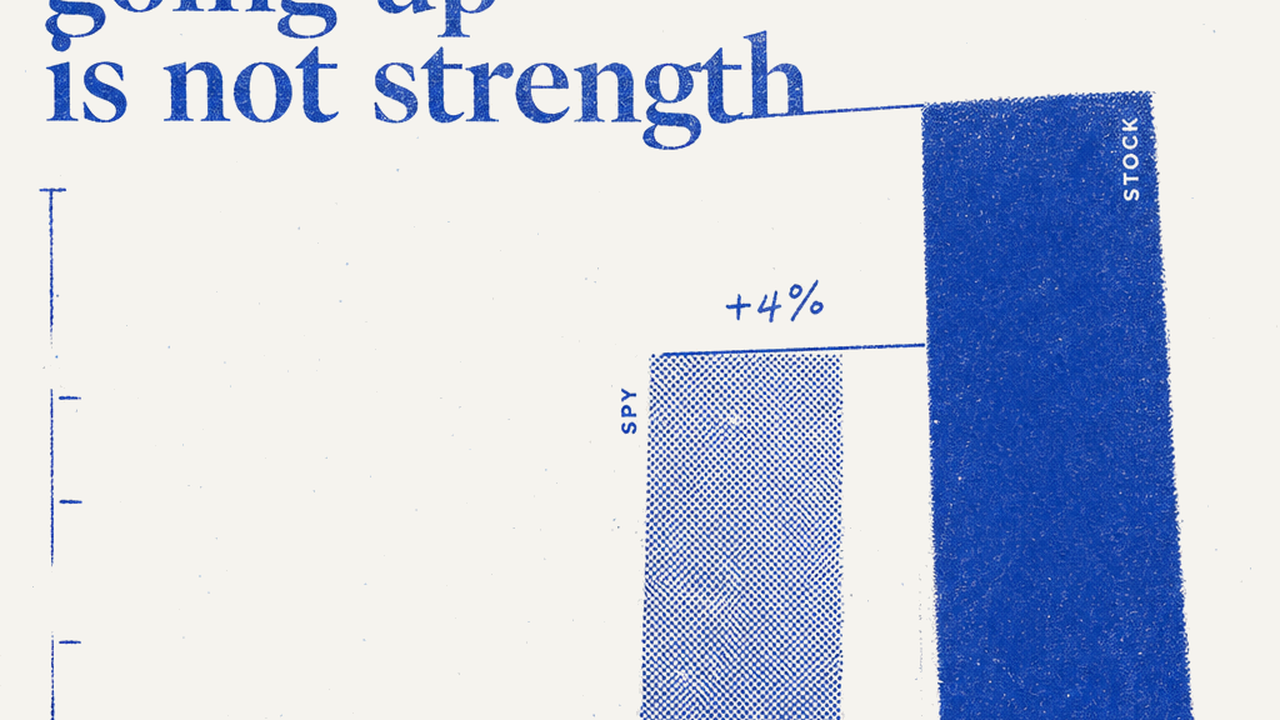
상대적 강도(RS)는 벤치마크 대비 주가의 수익률을 측정하는 지표입니다 — 제 스윙 트레이딩에서는 20거래일 기준 SPY 대비 수익률을 의미합니다. SPY가 더 많이 올랐다면, 주가가 올랐더라도 약한 것으로 간주할 수 있습니다. RS는 “오름”과 “시장보다 더 강하게 오름”을 구분합니다. 이 두 가지 사이의 차이가 바로 스윙 트레이딩 수익이 발생하는 지점입니다. 왜냐하면 가격 상승의 중간 구간은 시장이 능동적으로 선택한 종목에 귀속되며, 단순히 시장 흐름에 편승하는 종목에는 귀속되지 않기 때문입니다.
핵심 요약
- RS는 지표의 절대값이 아닌 비교 지표입니다: 개별 주식 수익률에서 벤치마크 수익률을 뺀 값.
- SPY 대비 20일 RS는 스윙 트레이딩의 시간 프레임과 일치합니다.
- 횡보장에서의 양(+)의 RS는 제 체크리스트에서 가장 강력한 단일 필터입니다.
- RS는 움직임이 아닌 '선택'을 측정합니다 — 시장은 다른 종목들보다 이 종목을 선택하고 있다는 뜻입니다.
RS 계산 방법
계산 방식은 의도적으로 단순합니다: 최근 20거래일간의 주식 수익률(%)과 SPY 수익률(%)을 각각 구한 뒤, 주식 수익률에서 SPY 수익률을 뺍니다. 시장이 2% 오른 상황에서 6% 오른 주식의 RS는 +4입니다. 반면 시장이 9% 오른 상황에서 6% 오른 주식의 RS는 −3입니다 — 후자의 경우, 보기 좋은 초록색 차트에도 불구하고 제 필터를 통과하지 못합니다.
저는 20일 RS를 SPY 대비 단순 수익률 차이로 해석합니다 — 주식 수익률에서 SPY 수익률을 뺀 값으로, 비율이나 가중치 적용 없이 계산합니다. 이는 Quantorb가 모든 S&P 섹터와 개별 종목에 대해 계산하는 RS-20d 수치와 동일하므로, 제가 매매 판단의 근거로 삼는 수치는 나중에 다시 검증할 수 있는 수치입니다.
RS 점수 해석 방법
저는 RS를 트리거가 아닌 랭킹으로 취급합니다. 양(+)의 RS를 보이는 종목은 워치리스트에 올리고, 추이 확인과 자금 흐름 확인을 통해 실제 매매 여부를 결정합니다. 제가 찾는 것은 지속성입니다: 횡보하는 한 주 동안에도 양(+)의 RS를 유지하는 종목은 매집되고 있는 것입니다. 반면 실적 발표 하나로 RS가 급등한 종목은 그렇지 않습니다. 그것은 일시적인 이벤트일 뿐, 강세 신호가 아니기 때문입니다.
왜 가격만으로는 오해하기 쉬운가
가격은 오직 “올랐는가?”라는 질문에만 답한다. 상대강도(RS)는 “무엇과 비교해서인가?”라는 질문에 답한다 — 그리고 후자의 질문이 핵심이다. 강한 장세에서는 거의 모든 종목이 상승한다. 가격만 주시하는 트레이더는 이 상승 흐름을 자신의 실력으로 오해하기 쉽다. 약한 장세에서는 거의 모든 종목이 하락한다. 이때 소수의 종목만이 양의 RS를 유지하는데, 이는 시세(tape)가 너무 시끄러워 드러나지 않는 명확한 이유에 의해 매수되고 있기 때문이다. 이것이 전체 기법의 핵심이다. RS는 시장과 다른 행동을 보이는 종목을 찾아내고, 그 ‘다름’ 속에 정보가 존재한다.
상대강도에 대한 질문
RS와 RSI는 같은 것인가?
아니요 — 흔히 혼동하는 부분입니다. RSI는 개별 종목의 상승/하락 일수를 기반으로 한 오실레이터이고, RS는 벤치마크 대비 수익률 비교입니다. RSI가 과매수 상태라고 표시하는 동안, RS는 해당 종목이 시장과 거의 같은 속도로 움직이고 있다고 나타낼 수 있습니다. 저는 종목 선별에는 RS를, 타이밍에는 MFI를 사용합니다. RSI는 제 체크리스트에 등장하지 않습니다.
왜 섹터가 아닌 SPY를 비교 대상으로 삼는가?
SPY는 “이 종목은 시장 전체를 보유하는 것보다 가치가 있는가?”라는 질문에 답합니다 — 이는 트레이드를 정당화하는 핵심 질문입니다. 섹터 상대강도는 특정 그룹 *내부*에서 종목을 고르는 데 유용하지만, 첫 번째 관문은 누구나 한 번의 클릭으로 살 수 있는 시장 지수를 이기는 것입니다.
진입 전에 요구하는 RS 수치는 얼마인가?
저는 30%와 70% 밴드를 기준으로 작업합니다. 종목은 제 유니버스 내에서 RS 기준으로 상위 30%에 위치해야 후보로 남을 수 있으며, 하위 30%는 무시합니다. 대부분의 교과서는 대신 20%와 80%를 사용하라고 조언합니다. 이는 더 안전한 기준선이며, 기회 비용만 발생시킬 뿐 다른 손실은 없습니다. 이러한 엄격한 안전 장치는 실제로 작동했을 스윙 트레이딩 세팅을 상당수 걸러버리기 때문입니다. 이 순위 밴드는 목록을 정렬하기 위해 제가 사용하는 도구일 뿐, 제 판단을 대신 결정하는 공식은 아닙니다. 밴드에 진입한 종목이라도 트렌드와 자금 흐름 체크를 통과해야 비로소 트레이드 대상이 됩니다.
Educational notes on my own process, not investment advice. Trading involves risk of loss.